Domain immobilie-italien.de kaufen?
Wir ziehen mit dem Projekt
immobilie-italien.de um.
Sind Sie am Kauf der Domain
immobilie-italien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilie-italien.de kaufen?
Was ist besser Annuitätendarlehen oder Bausparvertrag?
Was ist besser Annuitätendarlehen oder Bausparvertrag? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der individuellen finanziellen Situation, den Zinsen am Markt und den persönlichen Zielen. Ein Annuitätendarlehen bietet in der Regel niedrigere Zinsen und eine schnellere Tilgung, während ein Bausparvertrag langfristige Planungssicherheit und Flexibilität bietet. Es ist wichtig, die Vor- und Nachteile beider Optionen abzuwägen und sich individuell beraten zu lassen, um die beste Entscheidung für die eigene Situation zu treffen. **
Was ist der Unterschied zwischen einem Annuitätendarlehen und einem Tilgungsdarlehen? Welche Vorteile bietet ein Annuitätendarlehen gegenüber anderen Darlehensformen?
Ein Annuitätendarlehen zeichnet sich durch konstante Raten aus, die aus Zins- und Tilgungsanteilen bestehen, während bei einem Tilgungsdarlehen die Tilgungsraten konstant bleiben und die Zinsen sinken. Ein Vorteil des Annuitätendarlehens ist die Planbarkeit der monatlichen Belastungen, da die Raten über die gesamte Laufzeit gleich bleiben. Zudem ermöglicht das Annuitätendarlehen eine schnellere Tilgung des Darlehens, da zu Beginn der Laufzeit mehr Zinsen und weniger Tilgung gezahlt werden. **


Ähnliche Suchbegriffe für Annuitätendarlehen
Top-Angebote
Produkte zum Begriff Annuitätendarlehen:
-
Immobilienpreise. Ist die Entwicklung am österreichischen Immobilienmarkt gerechtfertigt?, Taschenbuch von Simon Egger, GRIN, 978-3-389-10812-3Immobilienpreise. Ist Die Entwicklung Am Österreichischen Immobilienmarkt Gerechtfertigt?, Taschenbuch Von Simon Egger, Grin, 978-3-389-10812-3, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
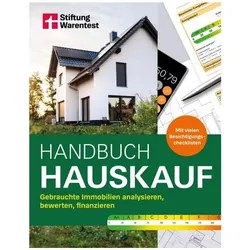
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienbewertung in internationalen Märkten. Der Immobilienmarkt in Japan, Taschenbuch von Andreas Michalsky, GRIN, 978-3-668-25662-0Immobilienbewertung In Internationalen Märkten. Der Immobilienmarkt In Japan, Taschenbuch Von Andreas Michalsky, Grin, 978-3-668-25662-0, Seitenanzahl: 8848,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie rechnet man die Zinsen bei Annuitätendarlehen aus?
Bei Annuitätendarlehen werden die Zinsen auf den Restbetrag des Darlehens berechnet. Zuerst wird der Zinssatz pro Periode festgelegt, z.B. jährlich. Dann wird dieser Zinssatz auf den noch ausstehenden Betrag des Darlehens angewendet. Die Zinsen werden dann zu der regelmäßigen Tilgungsrate addiert, um die Gesamtzahlung pro Periode zu erhalten. Dieser Prozess wird für jede Periode wiederholt, wobei sich der Restbetrag des Darlehens mit jeder Tilgung verringert. **
-
Wie berechnet man ein Annuitätendarlehen mit wechselndem Zinssatz?
Um ein Annuitätendarlehen mit wechselndem Zinssatz zu berechnen, müssen die einzelnen Zinssätze und die dazugehörigen Laufzeiten bekannt sein. Für jeden Zeitraum wird der Zinssatz mit dem Restdarlehen multipliziert, um die Zinszahlungen zu berechnen. Die Tilgungszahlungen bleiben während der gesamten Laufzeit konstant und werden auf das Restdarlehen angewendet, um es zu reduzieren. Die monatliche Annuität ergibt sich aus der Summe der Zins- und Tilgungszahlungen. **
-
Was ist der Unterschied zwischen einem Annuitätendarlehen und einem Tilgungsdarlehen? Und welche Vor- und Nachteile hat das Annuitätendarlehen im Vergleich zu anderen Darlehensformen?
Ein Annuitätendarlehen zeichnet sich durch konstante Raten aus, die aus Zinsen und Tilgung bestehen, während bei einem Tilgungsdarlehen die Tilgungsraten konstant bleiben und die Zinsen sinken. Vorteile des Annuitätendarlehens sind die Planbarkeit der monatlichen Belastung, die klare Strukturierung der Rückzahlung und die Möglichkeit, die Gesamtkosten des Darlehens im Voraus zu berechnen. Nachteile können höhere Zinskosten im Vergleich zu anderen Darlehensformen und eine längere Laufzeit sein. **
-
Was ist der Unterschied zwischen der tilgungsfreien und der Annuitätendarlehen?
Bei einem tilgungsfreien Darlehen werden während der Laufzeit nur die Zinsen gezahlt, die Tilgung erfolgt am Ende der Laufzeit in einer Summe. Bei einem Annuitätendarlehen werden sowohl Zinsen als auch Tilgung in gleichbleibenden Raten über die gesamte Laufzeit gezahlt. Dadurch verringert sich der Restschuldbetrag bei einem Annuitätendarlehen kontinuierlich, während er bei einem tilgungsfreien Darlehen konstant bleibt. **


Was sind die Vorteile eines Tilgungsdarlehens im Vergleich zu einem Annuitätendarlehen?
Bei einem Tilgungsdarlehen sinkt die Restschuld mit jeder Tilgung, während sie bei einem Annuitätendarlehen konstant bleibt. Dadurch verringern sich die Zinskosten insgesamt und die Gesamtkosten des Darlehens sind niedriger. Zudem ist die Laufzeit eines Tilgungsdarlehens in der Regel kürzer als die eines Annuitätendarlehens. **
Was sind die Vorteile und Nachteile eines Tilgungsdarlehens im Vergleich zu einem Annuitätendarlehen?
Ein Tilgungsdarlehen hat den Vorteil, dass die Restschuld schneller abbezahlt wird und somit weniger Zinsen gezahlt werden. Zudem sinkt die monatliche Belastung im Laufe der Zeit. Nachteilig ist jedoch, dass die Anfangsraten höher sind und die Gesamtkosten des Darlehens dadurch höher ausfallen können. **
Top-Angebote
Produkte zum Begriff Annuitätendarlehen:
-
Immobilienfinanzierung – So findest Du die optimale Finanzierung für Deine Immobilie, Taschenbuch von Alexander Krüger, ForwardVerlag,Immobilienfinanzierung – So Findest Du Die Optimale Finanzierung Für Deine Immobilie, Taschenbuch Von Alexander Krüger, Forwardverlag, 978-3-9875506-1-4, Seitenanzahl: 21619,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienfinanzierung – So findest Du die optimale Finanzierung für Deine Immobilie, Taschenbuch von Alexander Krüger, ForwardVerlagImmobilienfinanzierung – So Findest Du Die Optimale Finanzierung Für Deine Immobilie, Taschenbuch Von Alexander Krüger, Forwardverlag, Seitenanzahl: 21619,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienpreise. Ist die Entwicklung am österreichischen Immobilienmarkt gerechtfertigt?, Taschenbuch von Simon Egger, GRIN, 978-3-389-10812-3Immobilienpreise. Ist Die Entwicklung Am Österreichischen Immobilienmarkt Gerechtfertigt?, Taschenbuch Von Simon Egger, Grin, 978-3-389-10812-3, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Annuitätendarlehen oder Bausparvertrag?
Was ist besser Annuitätendarlehen oder Bausparvertrag? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der individuellen finanziellen Situation, den Zinsen am Markt und den persönlichen Zielen. Ein Annuitätendarlehen bietet in der Regel niedrigere Zinsen und eine schnellere Tilgung, während ein Bausparvertrag langfristige Planungssicherheit und Flexibilität bietet. Es ist wichtig, die Vor- und Nachteile beider Optionen abzuwägen und sich individuell beraten zu lassen, um die beste Entscheidung für die eigene Situation zu treffen. **
-
Was ist der Unterschied zwischen einem Annuitätendarlehen und einem Tilgungsdarlehen? Welche Vorteile bietet ein Annuitätendarlehen gegenüber anderen Darlehensformen?
Ein Annuitätendarlehen zeichnet sich durch konstante Raten aus, die aus Zins- und Tilgungsanteilen bestehen, während bei einem Tilgungsdarlehen die Tilgungsraten konstant bleiben und die Zinsen sinken. Ein Vorteil des Annuitätendarlehens ist die Planbarkeit der monatlichen Belastungen, da die Raten über die gesamte Laufzeit gleich bleiben. Zudem ermöglicht das Annuitätendarlehen eine schnellere Tilgung des Darlehens, da zu Beginn der Laufzeit mehr Zinsen und weniger Tilgung gezahlt werden. **
-
Wie rechnet man die Zinsen bei Annuitätendarlehen aus?
Bei Annuitätendarlehen werden die Zinsen auf den Restbetrag des Darlehens berechnet. Zuerst wird der Zinssatz pro Periode festgelegt, z.B. jährlich. Dann wird dieser Zinssatz auf den noch ausstehenden Betrag des Darlehens angewendet. Die Zinsen werden dann zu der regelmäßigen Tilgungsrate addiert, um die Gesamtzahlung pro Periode zu erhalten. Dieser Prozess wird für jede Periode wiederholt, wobei sich der Restbetrag des Darlehens mit jeder Tilgung verringert. **
-
Wie berechnet man ein Annuitätendarlehen mit wechselndem Zinssatz?
Um ein Annuitätendarlehen mit wechselndem Zinssatz zu berechnen, müssen die einzelnen Zinssätze und die dazugehörigen Laufzeiten bekannt sein. Für jeden Zeitraum wird der Zinssatz mit dem Restdarlehen multipliziert, um die Zinszahlungen zu berechnen. Die Tilgungszahlungen bleiben während der gesamten Laufzeit konstant und werden auf das Restdarlehen angewendet, um es zu reduzieren. Die monatliche Annuität ergibt sich aus der Summe der Zins- und Tilgungszahlungen. **
Ähnliche Suchbegriffe für Annuitätendarlehen
-
Immobilienbewertung in internationalen Märkten. Der Immobilienmarkt in Japan, Taschenbuch von Andreas Michalsky, GRIN, 978-3-668-25662-0Immobilienbewertung In Internationalen Märkten. Der Immobilienmarkt In Japan, Taschenbuch Von Andreas Michalsky, Grin, 978-3-668-25662-0, Seitenanzahl: 8848,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienbewertung, Fachbücher von Stefanie FriedrichsenDieses Lehrbuch führt in die Grundlagen der Immobilienbewertung ein. Studierende lernen sowohl die normierten Verfahren nach Immobilienwertermittlungsverordnung (ImmoWertV) als auch zwei sogenannte nicht normierte Verfahren zur Wertermittlung kennen. 23 Kurzvideos zum Vorgehen bei den einzelnen Methoden der Wertermittlung und Beispielrechnungen veranschaulichen den Lehrstoff und unterstützen beim Lernen. Das Lehrbuch ist in der Springer Vieweg Reihe "erfolgreich studieren" erschienen.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Immobilienmakler, Fachbücher von Ralf SorgDas Fachbuch "Der Immobilienmakler" von Ralf Sorg bietet eine umfassende Analyse der verschiedenen Aspekte der Tätigkeit eines Immobilienmaklers. Es dient als praxisorientierter Leitfaden und beleuchtet sowohl die rechtlichen Grundlagen als auch die wirtschaftlichen Rahmenbedingungen, die für den Erfolg in diesem Berufsfeld entscheidend sind. Der Autor geht detailliert auf die Herausforderungen und Chancen des Marktes ein und bietet wertvolle Einblicke in die rechtlichen Anforderungen, die an Immobilienmakler gestellt werden. Die Darstellung ist so gestaltet, dass sie auch für Nichtjuristen verständlich ist, was das Buch zu einer wertvollen Ressource für alle macht, die in der Immobilienbranche tätig sind oder sich für diese interessieren. Die verschiedenen Kapitel behandeln unter anderem den Maklervertrag, die Vertragsgestaltung sowie die Provisionssicherungsstrategien, die für die Praxis von Bedeutung sind. Mit einem klaren Fokus auf die aktuellen gesetzlichen Rahmenbedingungen und praxisnahe Tipps ist dieses Buch ein unverzichtbares Nachschlagewerk für Immobilienmakler.27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einem Annuitätendarlehen und einem Tilgungsdarlehen? Und welche Vor- und Nachteile hat das Annuitätendarlehen im Vergleich zu anderen Darlehensformen?
Ein Annuitätendarlehen zeichnet sich durch konstante Raten aus, die aus Zinsen und Tilgung bestehen, während bei einem Tilgungsdarlehen die Tilgungsraten konstant bleiben und die Zinsen sinken. Vorteile des Annuitätendarlehens sind die Planbarkeit der monatlichen Belastung, die klare Strukturierung der Rückzahlung und die Möglichkeit, die Gesamtkosten des Darlehens im Voraus zu berechnen. Nachteile können höhere Zinskosten im Vergleich zu anderen Darlehensformen und eine längere Laufzeit sein. **
-
Was ist der Unterschied zwischen der tilgungsfreien und der Annuitätendarlehen?
Bei einem tilgungsfreien Darlehen werden während der Laufzeit nur die Zinsen gezahlt, die Tilgung erfolgt am Ende der Laufzeit in einer Summe. Bei einem Annuitätendarlehen werden sowohl Zinsen als auch Tilgung in gleichbleibenden Raten über die gesamte Laufzeit gezahlt. Dadurch verringert sich der Restschuldbetrag bei einem Annuitätendarlehen kontinuierlich, während er bei einem tilgungsfreien Darlehen konstant bleibt. **
-
Was sind die Vorteile eines Tilgungsdarlehens im Vergleich zu einem Annuitätendarlehen?
Bei einem Tilgungsdarlehen sinkt die Restschuld mit jeder Tilgung, während sie bei einem Annuitätendarlehen konstant bleibt. Dadurch verringern sich die Zinskosten insgesamt und die Gesamtkosten des Darlehens sind niedriger. Zudem ist die Laufzeit eines Tilgungsdarlehens in der Regel kürzer als die eines Annuitätendarlehens. **
-
Was sind die Vorteile und Nachteile eines Tilgungsdarlehens im Vergleich zu einem Annuitätendarlehen?
Ein Tilgungsdarlehen hat den Vorteil, dass die Restschuld schneller abbezahlt wird und somit weniger Zinsen gezahlt werden. Zudem sinkt die monatliche Belastung im Laufe der Zeit. Nachteilig ist jedoch, dass die Anfangsraten höher sind und die Gesamtkosten des Darlehens dadurch höher ausfallen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.