Domain immobilie-italien.de kaufen?
Wir ziehen mit dem Projekt
immobilie-italien.de um.
Sind Sie am Kauf der Domain
immobilie-italien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilie-italien.de kaufen?
Rolladen oder Rolladen?
Die richtige Schreibweise lautet "Rollladen". Es handelt sich dabei um eine Vorrichtung zum Verschließen von Fenstern oder Türen, die aus einem beweglichen Behang besteht, der aufgerollt werden kann. Rollläden dienen der Verdunkelung, dem Schutz vor Einbruch und der Wärmeisolierung. **
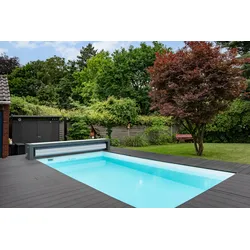
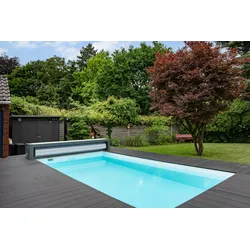
Wie gehört diese Poolabdeckung rum?
Die Poolabdeckung wird normalerweise mit der glatten Seite nach unten auf den Pool gelegt, um das Wasser vor Schmutz und Verdunstung zu schützen. Die Seite mit den Luftblasen oder Noppen sollte nach oben zeigen, um eine bessere Isolierung und Auftrieb zu gewährleisten. Es ist wichtig, die Anweisungen des Herstellers zu befolgen, da es je nach Modell und Typ der Poolabdeckung Unterschiede geben kann. **
Ähnliche Suchbegriffe für Rolladen-Poolabdeckung---Bank
Top-Angebote
Produkte zum Begriff Rolladen-Poolabdeckung---Bank:
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Unterlagen benötigt Bank beim Hauskauf?
Welche Unterlagen benötigt Bank beim Hauskauf? Die Bank benötigt in der Regel verschiedene Unterlagen, um die Finanzierung für den Hauskauf zu prüfen. Dazu gehören unter anderem Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide, um die Kreditwürdigkeit des Kreditnehmers zu überprüfen. Außerdem werden oft auch Informationen zum Objekt selbst benötigt, wie z.B. der Kaufvertrag, eine Immobilienbewertung oder Grundbuchauszüge. Darüber hinaus können auch Angaben zu bestehenden Verbindlichkeiten, wie z.B. Kredite oder andere finanzielle Verpflichtungen, erforderlich sein. Es ist ratsam, sich frühzeitig mit der Bank in Verbindung zu setzen, um alle benötigten Unterlagen rechtzeitig zusammenzustellen und den Prozess der Finanzierung zu beschleunigen. **
-
Was braucht die Bank beim Hauskauf?
Was braucht die Bank beim Hauskauf? Die Bank benötigt in der Regel Informationen über das Einkommen und die finanzielle Situation des Käufers, um die Kreditwürdigkeit zu prüfen. Zudem wird eine Schätzung des Immobilienwerts und eine Bewertung des Zustands des Hauses benötigt. Auch die Höhe des Eigenkapitals, das der Käufer einbringen kann, spielt eine wichtige Rolle bei der Kreditvergabe. Darüber hinaus werden oft auch Unterlagen wie der Kaufvertrag, Grundbuchauszüge und Baupläne benötigt, um den Hauskauf abzuwickeln. **
-
Wann überweist die Bank beim Hauskauf?
Die Bank überweist das Darlehen in der Regel direkt an den Verkäufer oder an den Notar, sobald alle Verträge unterzeichnet und alle erforderlichen Unterlagen eingereicht wurden. Dies geschieht meistens am Tag der Beurkundung des Kaufvertrags. Es kann jedoch auch vorkommen, dass die Bank das Geld erst nach Prüfung aller Dokumente und Sicherheiten überweist, was zu Verzögerungen führen kann. Es ist wichtig, dass alle Parteien frühzeitig alle erforderlichen Unterlagen einreichen, um einen reibungslosen Ablauf zu gewährleisten. Es empfiehlt sich, vorab mit der Bank und dem Notar zu klären, wann genau die Überweisung erfolgen wird, um eventuelle Missverständnisse zu vermeiden. **
-
Wann zahlt die Bank beim Hauskauf?
Die Bank zahlt beim Hauskauf in der Regel den größten Teil des Kaufpreises, indem sie dem Käufer ein Darlehen gewährt. Dieses Darlehen muss dann in der Regel über einen längeren Zeitraum zurückgezahlt werden. Die Bank prüft vor der Kreditvergabe die Bonität des Käufers und verlangt oft eine Eigenkapitalquote, um das Risiko zu minimieren. Erst nach Abschluss des Kaufvertrags und Erfüllung aller Bedingungen seitens des Käufers zahlt die Bank das Darlehen aus. **

Was prüft die Bank beim Hauskauf?
Die Bank prüft verschiedene Faktoren beim Hauskauf, um sicherzustellen, dass sie das Risiko minimieren und die Finanzierung genehmigen kann. Dazu gehören die Bonität des Käufers, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Außerdem wird die Bewertung des Hauses durch einen Gutachter durchgeführt, um den Wert des Objekts zu bestimmen. Die Bank prüft auch die Eigenkapitalquote des Käufers, um festzustellen, wie viel Eigenkapital er in die Finanzierung einbringt. Darüber hinaus werden die monatlichen Einkommen und Ausgaben des Käufers überprüft, um sicherzustellen, dass er sich die monatlichen Raten leisten kann. **
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
Top-Angebote
Produkte zum Begriff Rolladen-Poolabdeckung---Bank:
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rolladen oder Rolladen?
Die richtige Schreibweise lautet "Rollladen". Es handelt sich dabei um eine Vorrichtung zum Verschließen von Fenstern oder Türen, die aus einem beweglichen Behang besteht, der aufgerollt werden kann. Rollläden dienen der Verdunkelung, dem Schutz vor Einbruch und der Wärmeisolierung. **
-
Wie gehört diese Poolabdeckung rum?
Die Poolabdeckung wird normalerweise mit der glatten Seite nach unten auf den Pool gelegt, um das Wasser vor Schmutz und Verdunstung zu schützen. Die Seite mit den Luftblasen oder Noppen sollte nach oben zeigen, um eine bessere Isolierung und Auftrieb zu gewährleisten. Es ist wichtig, die Anweisungen des Herstellers zu befolgen, da es je nach Modell und Typ der Poolabdeckung Unterschiede geben kann. **
-
Welche Unterlagen benötigt Bank beim Hauskauf?
Welche Unterlagen benötigt Bank beim Hauskauf? Die Bank benötigt in der Regel verschiedene Unterlagen, um die Finanzierung für den Hauskauf zu prüfen. Dazu gehören unter anderem Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide, um die Kreditwürdigkeit des Kreditnehmers zu überprüfen. Außerdem werden oft auch Informationen zum Objekt selbst benötigt, wie z.B. der Kaufvertrag, eine Immobilienbewertung oder Grundbuchauszüge. Darüber hinaus können auch Angaben zu bestehenden Verbindlichkeiten, wie z.B. Kredite oder andere finanzielle Verpflichtungen, erforderlich sein. Es ist ratsam, sich frühzeitig mit der Bank in Verbindung zu setzen, um alle benötigten Unterlagen rechtzeitig zusammenzustellen und den Prozess der Finanzierung zu beschleunigen. **
-
Was braucht die Bank beim Hauskauf?
Was braucht die Bank beim Hauskauf? Die Bank benötigt in der Regel Informationen über das Einkommen und die finanzielle Situation des Käufers, um die Kreditwürdigkeit zu prüfen. Zudem wird eine Schätzung des Immobilienwerts und eine Bewertung des Zustands des Hauses benötigt. Auch die Höhe des Eigenkapitals, das der Käufer einbringen kann, spielt eine wichtige Rolle bei der Kreditvergabe. Darüber hinaus werden oft auch Unterlagen wie der Kaufvertrag, Grundbuchauszüge und Baupläne benötigt, um den Hauskauf abzuwickeln. **
Ähnliche Suchbegriffe für Rolladen-Poolabdeckung---Bank
-
Wann überweist die Bank beim Hauskauf?
Die Bank überweist das Darlehen in der Regel direkt an den Verkäufer oder an den Notar, sobald alle Verträge unterzeichnet und alle erforderlichen Unterlagen eingereicht wurden. Dies geschieht meistens am Tag der Beurkundung des Kaufvertrags. Es kann jedoch auch vorkommen, dass die Bank das Geld erst nach Prüfung aller Dokumente und Sicherheiten überweist, was zu Verzögerungen führen kann. Es ist wichtig, dass alle Parteien frühzeitig alle erforderlichen Unterlagen einreichen, um einen reibungslosen Ablauf zu gewährleisten. Es empfiehlt sich, vorab mit der Bank und dem Notar zu klären, wann genau die Überweisung erfolgen wird, um eventuelle Missverständnisse zu vermeiden. **
-
Wann zahlt die Bank beim Hauskauf?
Die Bank zahlt beim Hauskauf in der Regel den größten Teil des Kaufpreises, indem sie dem Käufer ein Darlehen gewährt. Dieses Darlehen muss dann in der Regel über einen längeren Zeitraum zurückgezahlt werden. Die Bank prüft vor der Kreditvergabe die Bonität des Käufers und verlangt oft eine Eigenkapitalquote, um das Risiko zu minimieren. Erst nach Abschluss des Kaufvertrags und Erfüllung aller Bedingungen seitens des Käufers zahlt die Bank das Darlehen aus. **
-
Was prüft die Bank beim Hauskauf?
Die Bank prüft verschiedene Faktoren beim Hauskauf, um sicherzustellen, dass sie das Risiko minimieren und die Finanzierung genehmigen kann. Dazu gehören die Bonität des Käufers, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Außerdem wird die Bewertung des Hauses durch einen Gutachter durchgeführt, um den Wert des Objekts zu bestimmen. Die Bank prüft auch die Eigenkapitalquote des Käufers, um festzustellen, wie viel Eigenkapital er in die Finanzierung einbringt. Darüber hinaus werden die monatlichen Einkommen und Ausgaben des Käufers überprüft, um sicherzustellen, dass er sich die monatlichen Raten leisten kann. **
-
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.